Citi relativiza el riesgo electoral argentino y advierte por la deuda de 2027
El banco de EE.UU. sostiene que el mercado sobreestima el riesgo político y destaca la firmeza del peso, pero pone el foco en los vencimientos del año próximo
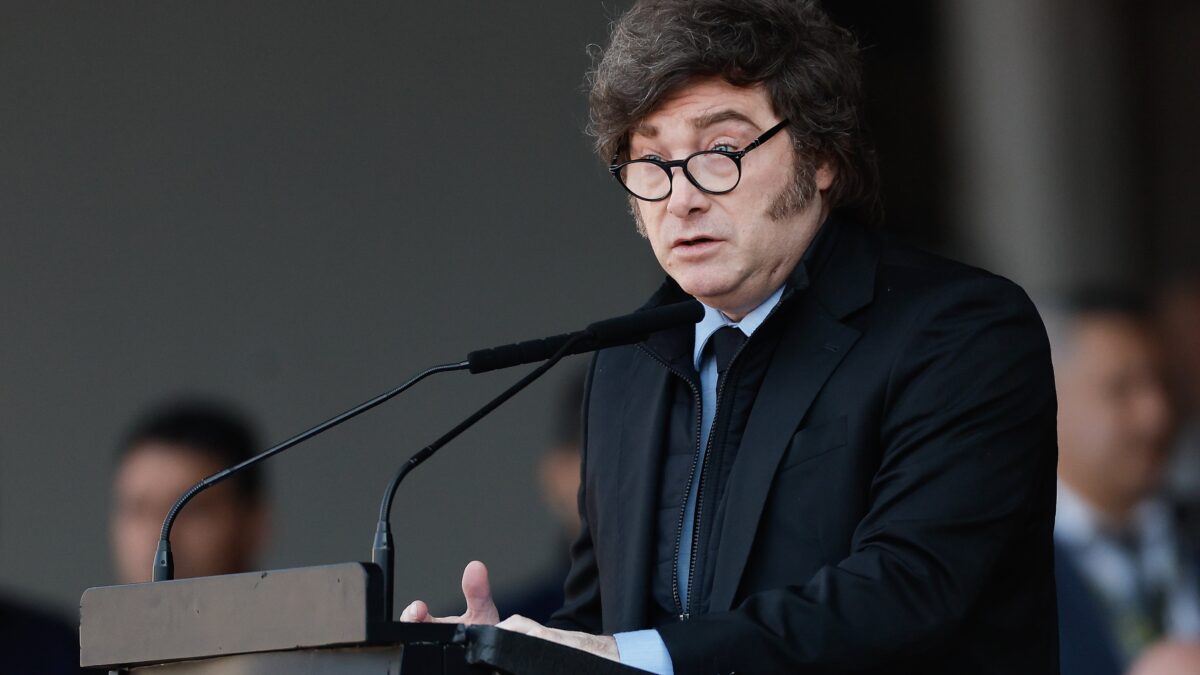
Un informe de Citibank sobre la Argentina plantea que el mercado exagera los riesgos derivados de la contienda electoral de octubre de 2027. El banco describe la situación como un equilibrio de «filo de cuchillo», donde la desconfianza política pesa más de lo que justifican los datos económicos. «El mercado parece estar sobreestimando el riesgo de una reversión de políticas en la Argentina», señala el documento.
Según la entidad, la pregunta central de la elección es si el electorado avalará la continuidad del programa del presidente Javier Milei o si se inclinará hacia políticas con mayor presencia del Estado. Citi reconoce que los primeros ocho meses de 2026 no cumplieron con las expectativas del Gobierno en desinflación y actividad, pero sostiene que «los fundamentos macroeconómicos no se han deteriorado lo suficiente como para justificar un aumento de la cautela de los inversores».
El banco delinea tres escenarios electorales. El primero, continuidad del modelo actual con aceleración de reformas, con probabilidad media. El segundo, un triunfo oficialista mediante una alianza amplia con partidos y gobernadores que ya acompañan al Gobierno en el Congreso, con probabilidad media-alta. El tercero, un triunfo opositor con retorno a un modelo estatista con mayor presencia distributiva del Estado, al que le asigna una probabilidad baja a media-baja, aunque aclara que ya no es un escenario despreciable.
En el plano cambiario, Citi describe una depreciación nominal del peso que no borró las ganancias de competitividad acumuladas en el primer trimestre. «A pesar del debilitamiento nominal del peso, el peso argentino retuvo la mayor parte de sus ganancias en términos reales», indica el informe. El banco atribuye buena parte de ese movimiento a la decisión del Banco Central de moderar el ritmo de compra de reservas, que pasó de un promedio de USD 113 millones diarios en el segundo trimestre a unos USD 33 millones diarios desde fines de julio, aunque en el año ya acumuló compras por USD 14.200 millones. «No vemos señales claras de que el tipo de cambio haya absorbido algo más que las recientes sorpresas inflacionarias, ni de que los desarrollos políticos locales estén pesando sobre la moneda en términos reales», agrega.
En materia crediticia, la entidad mantiene una mirada favorable sobre el país, aunque advierte que la recuperación es despareja: el crecimiento se concentra en sectores exportadores como agricultura, minería y energía, mientras la manufactura y la construcción muestran mayor debilidad. El principal punto de cautela es el cronograma de vencimientos de 2027. «El próximo desafío importante es el cronograma de amortizaciones más pesado en 2027, lo que aumenta la importancia de la acumulación de reservas, el acceso continuo al mercado y la credibilidad de la política económica», advierte Citi, que sostiene mantener la sobreponderación en la Argentina aunque anticipa mayor volatilidad de corto plazo.
El reporte señala además que el riesgo país viene en ascenso desde el pago de bonos de julio, lo que el banco vincula con tensiones sociales y políticas de fondo. Entre esas señales cita una desocupación de 7,9%, una caída de los ingresos reales de jubilados y empleados públicos, y una mora en el crédito a los hogares que llegó al 12,9%.
Para Citi, el eje político más relevante del año pasa por la reforma electoral, en particular la eventual eliminación o suspensión de las PASO. Sin primarias, sostiene, la oposición enfrentaría mayores dificultades para unificarse detrás de un candidato único, lo que mejoraría las chances de Milei de imponerse en primera vuelta, un escenario que el banco considera sería bien recibido por el mercado.
Fuente: Infobae.