Redrado advirtió sobre tensión cambiaria para 2027
El ex titular del BCRA dijo que habrá presión sobre el dólar el año próximo y cuestionó la política cambiaria oficial del año pasado como causa de la mora crediticia
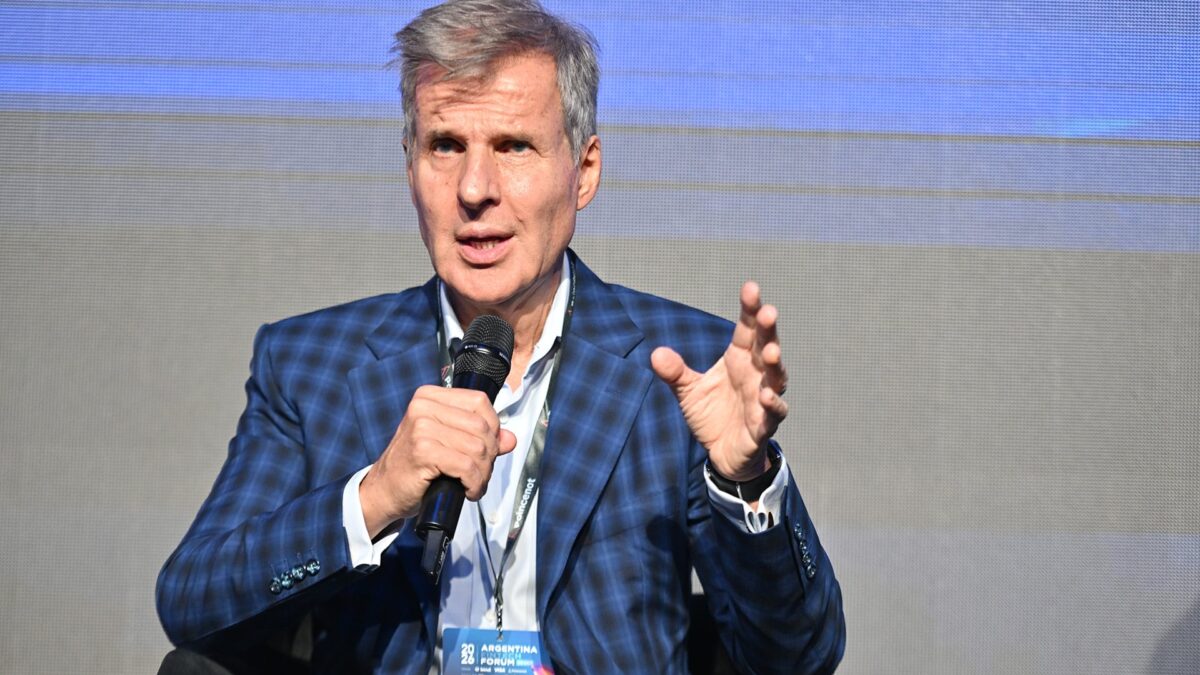
El ex presidente del Banco Central y titular de la Fundación Capital, Martín Redrado, anticipó que 2027 traerá tensión cambiaria para el Gobierno. Lo dijo durante su participación en el Argentina Fintech Forum 2026.
«Lamentablemente, en 2027 vamos a tener tensión cambiaria. Nos guste o no nos guste, hay que estar preparados. El Banco Central cambió de política y compró casi 15.000 millones de dólares en lo que va del año», señaló Redrado.
El economista rechazó el argumento oficial de que la escasez de pesos en la economía reduce el riesgo de una nueva presión cambiaria de cara a las elecciones. «Dicen que no hay pesos en la economía porque ya se dolarizaron todos. Falso», afirmó, y advirtió que hasta las elecciones vencen unos 200 billones de pesos en instrumentos emitidos por la Tesorería. «Con un clic en el home banking, vos te salís de eso y es materia prima para una corrida», alertó.
Redrado planteó dos variables a seguir en los próximos meses: la acumulación de reservas y la evolución de la actividad económica. «Hay que mirar cuántos dólares tenemos entrando en marzo y si la economía finalmente arranca», dijo.
Sobre la suba del riesgo país, minimizó que su origen esté en lo político. «El riesgo kuka, si estuviera, depende de quién sea el candidato de la oposición, puede llegar recién para junio o julio del año que viene», sostuvo. En cambio, ubicó el principal foco en las necesidades de divisas vinculadas a la deuda y a la dolarización de carteras privadas, y citó dos cifras: USD 20.000 millones a pagar en concepto de deuda y USD 33.200 millones de dolarización durante el período preelectoral de 2025. «La Argentina tiene los dólares suficientes para hacer frente a la deuda que vence el año que viene. No me cabe duda de que este equipo económico va a hacer lo que sea necesario para pagarla», aclaró.
Redrado también vinculó el origen del aumento de la morosidad en los créditos, que tuvo su pico en la primera mitad de este año con un nivel cercano al 13% en el sector privado, con el giro de política cambiaria de abril del año pasado. Recordó que el esquema de bandas cambiarias preveía un piso de $1.000 y un techo de $1.400, y que preguntó entonces al equipo económico en qué punto pensaba intervenir el Banco Central para comprar divisas. Según relató, la respuesta fue que recién comprarían si el dólar llegaba a $1.000, pese a que el acuerdo con el FMI daba discrecionalidad para hacerlo en todo el rango de la banda. Ese piso nunca se alcanzó y, según Redrado, el Banco Central no acumuló reservas y debió subir fuerte la tasa de interés para evitar una corrida hacia el dólar antes de las elecciones. «Eso fue lo que empezó a multiplicar el problema de mora», afirmó.
Para el economista, la morosidad combina salarios que no le ganaron a la inflación con una tasa de interés muy elevada. «Cuando a mí los funcionarios me dicen que es un problema de privados contra privados, yo les digo que alguna cuota de responsabilidad tienen, porque la política del año pasado llevó a esta situación y han decidido no hacer absolutamente nada», cuestionó.
Con información de Infobae.